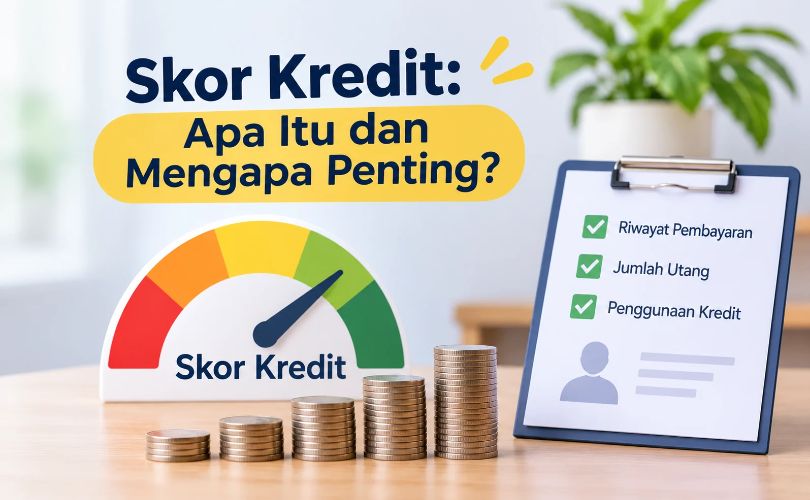
Di tengah semakin mudahnya akses pinjaman dan layanan pembiayaan, memiliki kondisi keuangan yang sehat menjadi hal penting. Salah satu aspek yang sering menjadi pertimbangan lembaga keuangan ketika menilai calon peminjam adalah skor kredit.
Penilaian ini dapat memengaruhi peluang seseorang untuk mendapatkan fasilitas pinjaman, mulai dari kartu kredit hingga Kredit Pemilikan Rumah (KPR).
Sayangnya, masih banyak orang yang belum memahami bagaimana skor kredit bekerja dan apa saja faktor yang memengaruhinya. Padahal, memahami serta menjaga riwayat kredit sejak dini dapat membantu seseorang mempersiapkan kebutuhan finansial di masa depan.
Apa Itu Skor Kredit?
Skor kredit merupakan penilaian yang menggambarkan tingkat kelayakan dan risiko seseorang dalam memperoleh pinjaman atau fasilitas pembiayaan. Penilaian ini digunakan oleh bank, perusahaan pembiayaan, maupun lembaga keuangan lainnya untuk memperkirakan kemampuan dan kedisiplinan calon debitur dalam memenuhi kewajiban pembayaran.
Secara sederhana, skor kredit dapat menjadi salah satu gambaran mengenai seberapa baik seseorang mengelola pinjaman dan kewajiban keuangannya.
Seseorang yang memiliki riwayat pembayaran lancar biasanya dinilai memiliki risiko kredit lebih rendah dibandingkan orang yang sering terlambat membayar cicilan. Namun, skor kredit bukan satu-satunya faktor yang menentukan apakah pengajuan pinjaman akan disetujui.
Di Indonesia, istilah skor kredit sering dikaitkan dengan riwayat kredit dalam Sistem Layanan Informasi Keuangan (SLIK) yang dikelola oleh Otoritas Jasa Keuangan (OJK). Padahal, keduanya tidak sepenuhnya sama.
Perbedaan Skor Kredit dan SLIK OJK
SLIK OJK merupakan sistem informasi yang menyimpan data debitur berdasarkan laporan dari lembaga jasa keuangan. Informasi di dalamnya dapat mencakup identitas debitur, fasilitas kredit atau pembiayaan, jumlah kewajiban, serta riwayat pembayaran.
Sementara itu, skor kredit merupakan hasil penilaian risiko yang dapat dihitung menggunakan metode atau model tertentu oleh masing-masing lembaga keuangan.
Artinya, SLIK menyediakan informasi mengenai riwayat kredit seseorang, sedangkan lembaga keuangan dapat menggunakan informasi tersebut bersama data lainnya untuk melakukan penilaian kelayakan kredit.
OJK juga menegaskan bahwa informasi dalam SLIK bersifat netral dan bukan merupakan daftar hitam atau blacklist. Data tersebut hanya menjadi salah satu bahan pertimbangan dalam analisis pemberian kredit, bukan satu-satunya penentu keputusan.
Mengapa Skor Kredit Penting?
Skor kredit memiliki peran penting dalam aktivitas keuangan, terutama ketika seseorang membutuhkan pinjaman untuk memenuhi kebutuhan pribadi maupun mengembangkan usaha.
Berikut beberapa alasan mengapa menjaga kualitas riwayat kredit perlu menjadi perhatian.
1. Memengaruhi Peluang Pengajuan Pinjaman
Salah satu fungsi utama penilaian kredit adalah membantu lembaga keuangan memperkirakan risiko calon debitur.
Riwayat pembayaran yang baik dapat menjadi nilai positif ketika seseorang mengajukan pinjaman. Sebaliknya, keterlambatan pembayaran yang berulang atau kewajiban yang belum diselesaikan dapat menjadi pertimbangan tambahan bagi pemberi pinjaman.
Hal ini berlaku untuk berbagai produk pembiayaan, mulai dari kredit kendaraan, pinjaman pribadi, kartu kredit, hingga Kredit Pemilikan Rumah (KPR).
2. Menjadi Pertimbangan dalam Penentuan Limit Kredit
Selain menentukan kelayakan pengajuan, hasil penilaian risiko juga dapat digunakan untuk mempertimbangkan besarnya fasilitas kredit yang diberikan.
Calon debitur dengan profil keuangan yang dinilai baik berpotensi memperoleh penawaran limit lebih sesuai dengan kebutuhan dan kemampuan finansialnya.
Meski demikian, besarnya limit tetap bergantung pada kebijakan lembaga keuangan, pendapatan, kewajiban berjalan, dan hasil analisis lainnya.
3. Dapat Memengaruhi Persyaratan Pembiayaan
Lembaga keuangan dapat mempertimbangkan tingkat risiko calon debitur ketika menentukan persyaratan pembiayaan.
Profil risiko yang berbeda bisa menghasilkan penawaran yang berbeda pula, termasuk terkait bunga, tenor, jumlah pinjaman, atau persyaratan tambahan.
Karena itu, menjaga riwayat kredit tetap baik dapat membantu seseorang memiliki peluang lebih luas ketika membutuhkan pembiayaan.
4. Mempermudah Perencanaan Keuangan Jangka Panjang
Riwayat kredit yang baik dapat membantu seseorang ketika merencanakan kebutuhan finansial dalam jangka panjang.
Misalnya, seseorang yang berencana membeli rumah melalui KPR atau kendaraan melalui pembiayaan kredit perlu memperhatikan kondisi kewajiban keuangannya sejak awal.
Dengan menjaga pembayaran tetap lancar, calon debitur dapat mengurangi salah satu hambatan yang mungkin muncul ketika mengajukan pembiayaan di masa mendatang.
5. Mencerminkan Kedisiplinan dalam Mengelola Utang
Kualitas riwayat kredit juga dapat memberikan gambaran mengenai kebiasaan seseorang dalam memenuhi kewajiban finansial.
Kedisiplinan membayar cicilan, menghindari tunggakan, dan menggunakan fasilitas pinjaman secara bijak merupakan bagian penting dari pengelolaan keuangan yang sehat.
Baca juga: Cara Mengajukan Kredit di Perusahaan Multifinance
Faktor yang Memengaruhi Skor Kredit
Setiap lembaga keuangan dapat memiliki metode penilaian kredit yang berbeda. Namun, ada beberapa faktor umum yang biasanya diperhatikan dalam menilai kelayakan calon debitur.
1. Riwayat Pembayaran Cicilan
Riwayat pembayaran menjadi salah satu faktor penting dalam penilaian risiko kredit. Pembayaran yang dilakukan tepat waktu menunjukkan kedisiplinan dalam memenuhi kewajiban.
Sebaliknya, keterlambatan pembayaran, tunggakan, atau kredit bermasalah dapat memengaruhi penilaian terhadap profil risiko seseorang.
2. Jumlah Utang yang Dimiliki
Besarnya kewajiban yang sedang berjalan juga dapat menjadi pertimbangan.
Seseorang yang memiliki banyak cicilan dengan total pembayaran bulanan yang tinggi mungkin dinilai memiliki ruang keuangan lebih terbatas untuk mengambil pinjaman baru.
Oleh karena itu, penting untuk menyesuaikan jumlah utang dengan kemampuan pendapatan.
3. Penggunaan Fasilitas Kredit
Penggunaan kartu kredit maupun fasilitas pinjaman lainnya dapat menjadi bagian dari penilaian kredit.
Juga penggunaan fasilitas secara berlebihan, terutama jika mendekati batas limit dan tidak diimbangi kemampuan pembayaran, berpotensi meningkatkan risiko keuangan.
4. Lama Riwayat Kredit
Riwayat kredit yang lebih panjang dapat memberikan informasi lebih banyak mengenai kebiasaan seseorang dalam mengelola pinjaman.
Namun, tidak memiliki riwayat kredit bukan berarti seseorang otomatis memiliki skor buruk. Lembaga keuangan mungkin membutuhkan informasi tambahan untuk menilai kelayakannya.
5. Kondisi Penghasilan dan Keuangan
Pendapatan, kestabilan pekerjaan atau usaha, serta perbandingan antara penghasilan dan kewajiban bulanan juga dapat dipertimbangkan dalam proses analisis kredit.
Faktor ini membantu lembaga keuangan memperkirakan apakah calon debitur memiliki kemampuan untuk membayar cicilan secara konsisten.
Mengenal Kolektibilitas Kredit dalam SLIK OJK
Dalam informasi kredit SLIK OJK, terdapat pengelompokan kualitas kredit yang dikenal sebagai kolektibilitas. Pengelompokan ini membantu menggambarkan kondisi pembayaran kewajiban debitur.
Secara umum, terdapat lima kategori kolektibilitas:
- Kolektibilitas 1 (Lancar): Debitur memenuhi kewajiban pembayaran sesuai ketentuan.
- Kolektibilitas 2 (Dalam Perhatian Khusus): Terdapat keterlambatan pembayaran dalam rentang yang dikategorikan sebagai perhatian khusus.
- Kolektibilitas 3 (Kurang Lancar): Kewajiban pembayaran mengalami tunggakan yang lebih serius.
- Kolektibilitas 4 (Diragukan): Kondisi pembayaran menunjukkan risiko yang semakin tinggi.
- Kolektibilitas 5 (Macet): Kredit berada dalam kategori bermasalah dengan tingkat tunggakan paling berat.
Kolektibilitas tersebut sering menjadi perhatian ketika seseorang mengajukan pinjaman baru. Namun, penilaian lembaga keuangan tetap mempertimbangkan keseluruhan kondisi calon debitur dan kebijakan masing-masing.
Bagaimana Cara Mengecek Skor dan Riwayat Kredit?
Masyarakat dapat memeriksa informasi riwayat kredit melalui layanan iDeb SLIK OJK. Layanan ini memungkinkan debitur mengetahui informasi fasilitas kredit atau pembiayaan yang tercatat atas namanya.
Berikut langkah umum untuk mengeceknya:
- Buka situs resmi iDebku OJK.
- Pilih menu pendaftaran permohonan informasi debitur.
- Isi data diri sesuai identitas yang diminta.
- Unggah dokumen persyaratan sesuai petunjuk.
- Ikuti proses verifikasi dan simpan nomor pendaftaran.
- Periksa status permohonan melalui layanan yang tersedia.
- Setelah proses selesai, baca laporan iDeb untuk mengetahui informasi kredit yang tercatat.
Pengecekan ini penting dilakukan, terutama sebelum mengajukan pinjaman dalam jumlah besar seperti KPR atau kredit kendaraan.
Perlu dipahami bahwa hasil iDeb SLIK bukan selalu berupa satu angka skor kredit. Laporan tersebut berisi informasi debitur dan fasilitas kredit yang dapat digunakan untuk memahami kondisi riwayat kredit.
Baca juga: Multifinance Syariah: Pengertian, Akad, dan Keunggulannya
Tips Menjaga dan Memperbaiki Skor Kredit
Kualitas riwayat kredit tidak terbentuk dalam waktu singkat. Dibutuhkan kebiasaan keuangan yang disiplin agar seseorang dapat mempertahankan reputasi kredit yang baik.
Beberapa langkah berikut dapat diterapkan.
1. Bayar Cicilan Tepat Waktu
Jangan menunggu hingga mendekati jatuh tempo untuk membayar kewajiban. Jika memungkinkan, aktifkan pengingat pembayaran atau gunakan fitur pembayaran otomatis agar tidak terlambat.
2. Hindari Mengambil Pinjaman Berlebihan
Sebelum mengajukan pinjaman baru, hitung terlebih dahulu total kewajiban bulanan. Pastikan cicilan tidak mengganggu kebutuhan pokok dan kemampuan keuangan secara keseluruhan.
3. Lunasi Tunggakan yang Masih Ada
Jika memiliki tunggakan, prioritaskan penyelesaiannya sesuai kemampuan dan kesepakatan dengan pihak pemberi pinjaman.
Setelah pembayaran dilakukan, simpan bukti pelunasan untuk mengantisipasi apabila diperlukan proses klarifikasi.
4. Gunakan Kartu Kredit secara Bijak
Kartu kredit dapat membantu transaksi dan pengelolaan pembayaran jika digunakan secara bertanggung jawab. Hindari menggunakannya untuk memenuhi kebutuhan konsumtif yang sebenarnya tidak mampu dibayar.
5. Periksa Riwayat Kredit Secara Berkala
Lakukan pengecekan informasi debitur melalui iDeb SLIK untuk memastikan data yang tercatat sesuai dengan kondisi sebenarnya.
Jika ditemukan kesalahan atau kewajiban yang sudah lunas tetapi belum diperbarui, hubungi lembaga keuangan terkait untuk meminta klarifikasi dan pembaruan data.
6. Jaga Keseimbangan Pendapatan dan Pengeluaran
Pengelolaan keuangan yang sehat membantu seseorang memenuhi kewajiban tanpa harus terus-menerus mengandalkan pinjaman.
Buat anggaran bulanan, siapkan dana darurat, dan sesuaikan pengeluaran dengan kemampuan pendapatan.
Apakah Seseorang Tanpa Riwayat Kredit Memiliki Skor Buruk?
Tidak. Seseorang yang belum pernah menggunakan fasilitas kredit belum tentu memiliki skor kredit yang buruk.
Kondisi tersebut lebih tepat dipahami sebagai belum tersedianya riwayat kredit yang cukup untuk dinilai melalui data pembayaran pinjaman.
Dalam situasi seperti ini, lembaga keuangan dapat menggunakan informasi lain, seperti penghasilan, pekerjaan, kestabilan usaha, dan dokumen pendukung untuk menilai kelayakan calon debitur.
Karena itu, tidak memiliki riwayat kredit tidak sama dengan memiliki riwayat kredit bermasalah.
Apakah Skor Kredit yang Buruk Bisa Diperbaiki?
Bisa. Kualitas riwayat kredit dapat membaik seiring dengan penyelesaian kewajiban dan terbentuknya kebiasaan pembayaran yang lebih disiplin.
Langkah pertama adalah mengetahui penyebab masalah, misalnya keterlambatan cicilan, tunggakan, atau data yang belum diperbarui. Setelah itu, selesaikan kewajiban yang masih tertunggak dan pastikan pembayaran berikutnya dilakukan tepat waktu.
Jika terdapat kesalahan informasi dalam laporan SLIK, debitur dapat menghubungi lembaga keuangan yang melaporkan data tersebut untuk meminta pemeriksaan.
Perlu diingat bahwa perbaikan riwayat kredit tidak selalu terjadi secara instan. Pembaruan data mengikuti proses pelaporan dan ketentuan yang berlaku.
Kesimpulan
Skor kredit merupakan salah satu aspek penting dalam aktivitas keuangan karena dapat membantu lembaga keuangan menilai risiko calon debitur sebelum memberikan pinjaman. Riwayat pembayaran, jumlah utang, penggunaan fasilitas kredit, serta kondisi keuangan merupakan beberapa faktor yang dapat memengaruhi penilaian tersebut.
Di Indonesia, masyarakat juga perlu memahami perbedaan antara skor kredit dan informasi riwayat kredit dalam SLIK OJK. SLIK bukan daftar hitam dan bukan satu-satunya penentu persetujuan pinjaman, melainkan salah satu sumber informasi dalam proses analisis kredit.
Dengan membayar cicilan tepat waktu, mengelola utang secara bijak, dan memeriksa riwayat kredit secara berkala, seseorang dapat menjaga reputasi keuangannya sekaligus mempersiapkan diri ketika membutuhkan pembiayaan di masa mendatang.